マンションの火災保険の契約は義務?保険の必要性や選び方を解説
マンションにおける火災保険の必要性
マンション購入時の火災保険の契約は、法律上強制されるものではありません。ただし、住宅ローンを利用する場合は、金融機関から火災保険の契約を求められることが多くあります。また、新築、中古を問わず、火災保険は、火災や自然災害などによる万が一のリスクに備える方法のひとつです。
マンションは、一般的にコンクリート造建物のため耐火性に優れています。しかし、マンションの場合は部屋同士が密接しているため、上階からの水濡れや、隣の部屋からの延焼など、マンションならではのリスクがあります。火災保険は、火災による損害以外に、自然災害や盗難、マンションに多い水濡れや延焼による損害もカバーできる保険です(補償の範囲は契約内容によって異なります)。
先述のとおり、火災保険の契約は法的に義務付けられているものではないため、契約しないという選択肢もあります。実際に、火災保険・共済のどちらも契約していない持ち家世帯もあります。 しかし、火災保険を契約していない場合は、建物や家財に関するすべての損害を自己負担する必要があります。
例えば、上階が原因で水濡れ被害が発生し、住人が賠償に応じない場合や、隣戸の火事を原因とする類焼の場合、それらの損害が自己負担になるケースがあります。後者の場合、「失火責任法」において重大な過失がない場合は、出火元の住人に損害賠償責任を負わせられない決まりがあります。
こうしたリスクに備えるために、マンションを購入するときは火災保険の補償内容を検討しておきましょう。
マンションにおける火災保険の補償範囲は?
このように、火災保険は火災による損害だけでなく、生活におけるさまざまな損害を補償する保険です。例えば、台風や大雨などの自然災害によって被った水漏れや破損、汚損から、盗難による被害などまで建物や家財に関する補償を幅広く網羅しています(どこまで補償されるかは契約内容によって異なります)。
なお、火災保険の対象は「建物」だけでなく、「家財」も含まれます。
保険の対象は「建物のみ」「家財のみ」「建物と家財」の3つから選ぶことが可能ですが、もし、建物のみを対象とした場合は、万が一、損害を被ったときに家財への損害は補償されません。家財への損害にも備えたい場合は、「建物と家財」を保険の対象にする方法があります。
それぞれの補償例は、おもに次のとおりです。建物の例は戸建ての場合で、マンションでは専有部分が保険の対象になります(次の見出しで説明します)。
| 建物 |
|
| 家財 |
|
マンションで火災保険をかけるのは専有部分のみ
保険の対象である「建物」に含まれる範囲は、戸建てとマンションとで異なります。
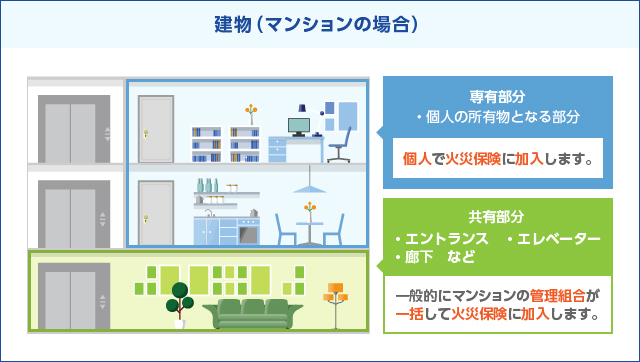
マンションの場合、「建物」に分類されるのは「共用部分」「専有部分」です。
共用部分とは、エントランスやエレベーター、廊下など、マンションの住人が共用するスペースです。災害の際に避難通路となるバルコニーなども含まれます。
共用部分はマンションのすべての住人が使用または共用するスペースであるため、一般的にはマンションの管理組合が一括して火災保険を契約するケースが多いです。国土交通省の「マンション標準管理規約」でも、共用部分については管理組合が火災保険や地震保険などの契約を結ぶことが定められています(※)。
窓、バルコニー、玄関の扉などには、専用使用権と呼ばれる、特定の区分所有者のみが使用できる権利があります。この権利がある箇所については、色を塗り替えたり、勝手に物を置いたりできないなど、マンションごとにルールが決められており、管理規約や使用細則に明記されています。標準管理規約では、玄関扉は錠と内部塗装部分だけが専有部分で、窓枠・窓ガラスは専有部分に含まれない(共用部分)とされています(※)。
- ※出典:国土交通省「マンション標準管理規約(単棟型)」第7条・第14条・第24条(2025年10月改正)
こうした専用使用権のある共用部分が、専有部分の火災保険の対象に含まれるかどうかは、保険会社や商品によって異なります。そのため、以下を確認しましょう。
| 管理規約 |
|
| 保険会社 |
|
一方で、専有部分とは居宅部分を指します。通常、マンションの住人が個人で契約する火災保険は専有部分が保険の対象です。
壁や天井、床など、専有部分と判断して居住者が保険をかけるのか、判断が難しい場合があります。その場合は、マンションの管理規約で「専有部分の範囲」を確認しましょう。
国土交通省の「マンション標準管理規約」では、天井・床・壁は躯体部分(コンクリートなどの構造部分)を除く部分を専有部分としています。このように、壁紙や床材など部屋の内側の仕上げ部分までを専有部分とする考え方を「上塗基準」といいます。多くのマンションの管理規約は標準管理規約を参考にしていますが、専有部分の範囲はマンションによって異なる場合があります。
マンションの火災保険はいつまでに契約する必要がある?
火災保険の補償開始日は、物件の引き渡し日にしましょう。物件引き渡し後は自身の所有物となるため、補償開始前に損害を受けてしまうと、保険でカバーすることはできません。
火災保険の手続きにかかる期間は、書類の準備状況や保険会社によって異なります。引き渡し日から補償を開始できるよう、余裕をもって手続きを進めましょう。
ただし、準備自体は引き渡し日の1か月前程度を目安に開始しておくと良いでしょう。なぜなら、火災保険の申込み前に複数の保険会社から見積もりをとるなど、比較検討をすることで、補償内容や保険料の違いを確認しやすくなるためです。
マンションに必要な補償内容は?
火災保険は、火災だけでなく自然災害や一部の人災による損害も補償してくれる頼もしい保険です。
多くの保険会社に、火災、風災、水災、盗難、水濡れ、破損・汚損などの基本的な損害補償がセットになったプラン型の保険があるので、「補償内容を充実させたい」「補償内容を自分で決めるのが難しい」という場合は、プラン型の保険を選ぶ方法もあります。
ただし、補償する範囲が多いほど保険料が高くなります。必要な補償を選び、保険料を抑えることもできます。
ここでは、マンションで付帯しておくと安心な特約や補償をご紹介します。マンションは戸建てと異なり、隣人住宅とは上下左右ともに壁一枚で仕切られているため、火災保険で検討したい補償も戸建てとは異なる場合があります。
- 個人賠償責任特約
個人賠償責任特約とは、日常生活における事故で加害者となり、法律上の賠償責任を負った場合に補償される特約です。例えば、自宅の洗濯機のホースから水が漏れ、階下の住人の部屋に損害を与えてしまったときなども補償の対象となります。
個人賠償責任特約は、自転車の運転中に事故を起こして相手にケガをさせてしまった場合や、店内で商品を壊してしまった場合も補償してくれます。また、特約に契約した本人だけでなく、本人以外の家族が賠償責任を負ってしまった場合にも補償されます(補償される家族の範囲は保険会社・商品によって異なります)。なお、自動車保険などにも同じような特約があるため、すでに契約していないか確認しておくと、補償の重複を避けられます。 - 類焼損害補償特約
類焼損害補償特約とは、自宅から失火して近隣住人の建物、家財に延焼してしまった場合、法律上の損害賠償責任がなくても、近隣住人の建物、家財への損害を補償してくれる特約です。
冒頭でお伝えしたとおり、「失火責任法」という法律により、重大な過失に当てはまらない場合は出火元の住人に損害賠償責任を負わせられない決まりになっていますが、損害を受けた隣人が火災保険に契約していない、または修復に必要な保険金を十分に受け取れないといった場合もあります。そのようなときでも、「類焼損害補償特約」を付帯していれば隣人が受けた損害を補償できます。ただし、相手が保険に契約していない、または修復に必要な保険金が不足した場合に限り補償の対象となるので、無条件に補償する特約ではありません。 - 水濡れ(みずぬれ)
マンションに多いトラブルとして挙げられるのが、水濡れ被害です。水濡れ被害とは、給排水設備の事故などで漏水してしまい、自宅で水濡れが発生してしまった場合などを指します。水濡れによる損害は、水濡れを発生させた家の住人に損害賠償請求をすることも可能ですが、なるべく金銭問題によるご近所トラブルは避けたいところです。そのような場合でも、火災保険で水濡れ補償を付帯することにより、ご自身の保険でカバーすることができるため、マンションにお住まいの場合は、水濡れ補償が付いているかを確認しておきましょう。
マンションに不要な補償は?
マンションの2階以上にお住まいの場合、水災の補償は不要な場合があります。水災(水害)とは、台風や大雨などにより起きた洪水や高潮、土砂崩れなどの災害をいいます。火災保険で水災補償を付帯している場合、水災によって住まいが浸水、または押し流されるなどの損害を被った場合に補償されます。
水災に関する保険金の支払条件は、一般的に、床上浸水・地盤面より45cmを超える浸水、または損害割合が再調達価額の30%以上の場合です(保険会社・商品によって異なります)。そのため、マンションの2階以上に住んでいる場合、水災の補償対象に当てはまる可能性が低くなります。
ただし、マンションの近くに山やがけがあり土砂災害が起こるおそれがある場合や、1階・地下に住んでいる場合は、水災補償の必要性をハザードマップなどで確認しておきましょう。水災補償を外すと、洪水・高潮・土砂崩れなどによる損害は補償されなくなります。
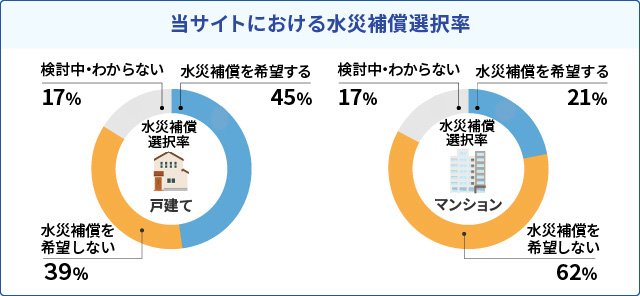
なお、水災の保険料は、2024年10月以降に始まる契約から、建物の所在地(市区町村)の水災リスクに応じた5つの区分で決まるようになりました(※)。
また、マンションの場合、風災補償は必要なのでしょうか。
風災補償の付帯は、多くの保険会社で基本補償となっています。マンションでも、台風や竜巻により窓ガラスが割れ、部屋の家財まで被害が及ぶ可能性もあります。風災補償を外せる商品の場合も、こうした損害が補償されなくなることを踏まえて検討しましょう。
マンションに地震保険は必要?
マンションはコンクリート造のため戸建てより耐震性は高いとされていますが、マンションの場合でも、強い揺れにより家財にまで被害が及ぶ場合もあります。また、地震・噴火またはこれらによる津波が原因の火災・損壊・埋没・流失による損害は火災保険では補償されません。
地震保険は火災保険とセットで契約し、保険金額は火災保険の保険金額の30~50%の範囲内で、建物は5,000万円、家財は1,000万円が上限です。マンションの場合、共用部分の地震保険は管理組合が契約するかどうかを決めるため、管理組合の保険の内容も確認しておくと安心です。2025年度の全国の地震保険の付帯率は70.8%でした(※)。
地震大国と呼ばれる日本では、どのエリアでも地震リスクは存在します。そのため、マンションに住んでいる場合でも、火災保険の契約時に地震保険の付帯も検討しましょう。
マンションにおける火災保険の保険料の相場はいくら?
火災保険に加入する際、気になるのはやはり保険料。相場はいくらくらいなのか気になりますよね。
マンション・戸建てを問わず、火災保険料に影響を与える要素は数多くあるので、一概に「保険料の相場はこれです」ということは難しいです。そのため、以下の条件で算出した見積もり金額をご紹介します。
<シミュレーション条件>
東京都、マンション:新築、建物の保険金額1,000万円、家財の保険金額300万円、保険期間5年の場合
| 建物 | 保険会社 | 火災保険料(保険期間5年) |
|---|---|---|
| マンション (M構造※1) | A社 | 10,489円 (地震保険料5年を追加した場合:86,139円) |
| マンション (M構造※1) | B社 | 14,740円 (地震保険料5年を追加した場合:90,390円) |
東京都、マンション:中古(築25年)、建物の保険金額1,000万円、家財の保険金額300万円、保険期間5年の場合
| 建物 | 保険会社 | 火災保険料(保険期間5年) |
|---|---|---|
| マンション (M構造※1) | A社 | 27,149円 (地震保険料5年を追加した場合:102,799円) |
| マンション (M構造※1) | B社 | 26,170円 (地震保険料5年を追加した場合:101,820円) |
- ※1 「M構造」はマンションなど、コンクリート造の共同住宅の建物が該当
上記の保険料はあくまでも一例です。保険料は保険会社や補償内容、試算した時期によって異なります。新築と築25年で保険料が異なるのは、築年数が浅い建物に割引を設けている保険会社が多いためと考えられます。
なお、火災保険料は自然災害の増加などを背景に改定が続いています。2023年6月には損害保険料率算出機構が住宅向けの参考純率を全国平均で13.0%引き上げ、これを受けて2024年10月に大手損保各社が保険料を改定しました。さらに2026年10月には、大手損保の一部が修理費の上昇などを理由に、個人向け火災保険料を平均3%程度引き上げています。改定の幅は建物の構造や補償内容などによって異なります(※)。
- ※出典:損害保険料率算出機構 ニュースリリース(2023年6月28日)、日本経済新聞(2024年5月・2026年5月)
また、複数の保険会社の見積もりを比べたい場合は、一括見積もり依頼を利用する方法もあります。
マンションの建物保険金額
火災保険では、建物に損害が生じた場合に支払われる保険金額を設定する必要があります。この保険金額は、損害を受けた建物と同等のものを再築するために必要な金額「再調達価額(評価額)」を基準に算出します。例えば、新築で戸建てを購入した建物価格(土地代除く)が2,000万円の場合、評価額もおおむね2,000万円が目安になります。そのため、保険金額は2,000万円程度に設定することが一般的です。
しかし、分譲マンションの評価額は戸建てとは異なり、評価額が購入額を下回るのが一般的です。理由は、評価の対象が専有部分のみとなるためです。マンションの購入額(土地代除く)から、共用部分(エントランス、バルコニー、階段、エレベーターなど)に該当する金額を差し引く必要があります。評価額の算出方法は保険会社によって異なるため、見積もりの際に確認しましょう。
マンションの火災保険の賢い選び方は?

火災保険料の安さを求めるあまり、必要な補償を削ってしまっては、元も子もありません。必要な補償を付帯させつつ、火災保険料を抑えることのできる火災保険の選び方を紹介します。
適正な家財の保険金額を設定する
保険の対象で「家財」を含んでいる場合、家財に損害が生じた際に支払われる保険金額の上限を設定する必要があります。その際に、家財の保険金額の設定を高くするほど保険料も高くなります。
家財の保険金額も、損害に遭った家財と同等のものを再購入する際に必要な再調達価額(評価額)が目安です。
「保険スクエアbang! 火災保険」で家財の補償を希望する人の平均保険金額は、約713万円です。今ある家財を新たに買いなおすといくら必要かをしっかりと確認し、実際の家財の額に合った保険金額を設定しましょう。保険金額を低くしすぎると、損害を受けたときに十分な保険金を受け取れないおそれがあります。
できるだけ保険期間は長く設定する
マンション・戸建て問わず、火災保険の契約期間は、2022年10月以降に始まる契約では最短1年から最長5年まで年単位で契約することができます。長期契約にすると、1年あたりの保険料が割安になるのが一般的で、一括払いにすると保険料の総額をより抑えやすくなります。割安になる割合は保険会社や商品によって異なります。
現在住んでいる、またはこれから住む家をすぐに手放す予定があるといった状況でなければ、長期契約も選択肢になります。ただし、一括払いでは契約時の負担が大きくなることや、補償内容を見直す機会が減ることも踏まえて検討しましょう。
火災保険契約の際は、上記の選び方を意識するだけでも保険料を節約できる可能性があるので、ポイントをしっかり押さえておきましょう。
まとめ
火災保険は、戸建てだけではなくマンションにおいても、火災や水濡れ、自然災害などに備える方法のひとつです。マンションは耐火性や耐震性に優れてはいますが、専有部分と共用部分の範囲や、管理組合の保険の内容も確認したうえで、あらためて火災保険の必要性をしっかり検討し、万が一に備えておきましょう。
マンションの火災保険は、専有部分の範囲や管理組合が契約している保険の内容によって、必要な補償が変わります。どの保険会社を選べば良いか迷った場合は、「保険スクエアbang! 火災保険」のような、複数の保険会社の商品を比較・検討できるサービスを活用するのもひとつの方法です。複数社の見積もりを比較することで、保険料や補償内容などを確認しながら、お住まいのマンションに合った火災保険を検討しやすくなります。
また、「水濡れや個人賠償責任の補償がどこまで必要なのかわからない」「管理規約と保険の対象の関係が難しく、自分だけで判断するのが不安」といった場合には、保険会社や保険代理店などに相談しながら検討する方法もあります。比較サービスや専門家への相談などを上手に活用しながら、ご自身の住まいや希望に合った火災保険を検討してみましょう。
※「保険スクエアbang! 火災保険」は、株式会社ウェブクルーが運営する火災保険の比較・見積もりサービスです。当サービスは保険代理店ではなく、保険商品の説明・提案、見積もりの提示、保険契約の締結・手続きなどは、各保険会社または保険代理店が行います。