戸建て中古住宅を購入するなら知っておきたい!火災保険の相場と必要性
中古の戸建て住宅を購入するときは、火災保険の契約も検討する必要があります。この記事では、中古住宅の火災保険料の考え方や必要性、契約のタイミング、保険料を抑える方法、地震保険について、2026年9月時点の情報をもとに説明します。
戸建て中古住宅の火災保険の相場
「戸建ての中古住宅なら保険料は○○円」「新築住宅なら保険料は○○円」という決まった保険料は存在しません。理由は、補償内容や保険期間など、保険料に影響を与える要素が複数あり、同じ立地にある同じ建物でも保険料は大きく異なるためです。
まずは、戸建て中古住宅の火災保険料の一例を紹介します。
<シミュレーション条件>
東京都、築20年、一戸建て:80平米、建物の保険金額1,700万円、家財の保険金額500万円、保険期間5年の場合
| 建物構造※1 | 火災保険料の相場(5年) |
|---|---|
| H構造 | 275,410円 |
- ※1「H構造(非耐火構造)」は木造の建物がおもに該当
上記の保険料はあくまでも一例です。保険料は保険会社や補償内容、試算した時期によっても異なります。複数の保険会社の見積もりを比べると、保険料や補償内容の違いを確認しやすくなります。
なお、火災保険料は自然災害の増加などを背景に改定が続いています。2023年6月には損害保険料率算出機構が住宅向けの参考純率を全国平均で13.0%引き上げ、これを受けて2024年10月に大手損保各社が保険料を改定しました。さらに2026年10月には、大手損保の一部が修理費の上昇などを理由に、個人向け火災保険料を平均3%程度引き上げています(※)。
- ※出典:損害保険料率算出機構 ニュースリリース(2023年6月28日)、日本経済新聞(2024年5月・2026年5月)
新築でも中古でも火災保険料は変わらない?
立地条件や建物の大きさが変わらない場合でも、築年数によって火災保険料が変わる場合があります。築年数が浅い建物は水漏れなどの事故が起きにくいことから、損害保険料率算出機構は築年数が浅い住宅を対象とした割引を設けており、多くの保険会社にも築浅の住宅向けの割引があります(※)。一方で、中古住宅の建物の保険金額は、次のとおり新価(再調達価額)で決めるのが一般的なため、築年数が経っていても、保険金額が大きく下がるわけではありません。
火災保険の保険金額の評価方法は「新価」と「時価」の2つがあります。
- 新価(再調達価額) ⇒ 損害に遭った建物や家財と同等のものを再築・再購入するのに必要な金額
- 時価 ⇒ 経年による価値の減少や消耗分を新価から差し引いた額
例えば、10年前に2,000万円で購入した家が損害を受けた場合、新価と時価で補償にどのような違いがあるのでしょうか。
仮に、経年による価値の減少で時価が約半分の1,000万円まで下がっていた場合、時価で評価していると、支払われる保険金は最大約1,000万円です。そのため、同等の建物を再築することは非常に難しいと言えます。
新価で評価し、保険金額を2,000万円にしていた場合は、全焼しても2,000万円を上限に損害額が支払われるため、同等の建物を再築する費用に備えやすくなります。
ただし、2,000万円の家が物価上昇により2,500万円になった場合、保険金額も2,500万円に変更する必要があります。変更せずに損害を受けた場合、同等の建物の再築ができない可能性があります。
- 新価の算出方法は、以下2つの方法で算出します。
- 年次別指数法 ⇒ 建物の新築時の建築費(建物代金)に、新築された年に応じた指数(建築費倍率)を乗じることで、物価の変動などを反映させて評価額(再調達価額)を算出
- 新築費単価法 ⇒ 1平米あたりの標準的な建築費(新築費単価)に建物の延べ床面積(マンションの場合は専有面積)を乗じて評価額(再調達価額)を算出
中古住宅における火災保険の必要性
火災保険の契約は新築・中古問わず、万が一のリスクに備える方法のひとつです。
火災保険は、火災による損害だけでなく、自然災害や、盗難や破損・汚損など幅広くカバーできる保険です(補償の範囲は契約内容によって異なります)。
もし火災保険を契約していない期間に、火災や自然災害などで家を失ったり損害を受けたりした場合、建物の再建築や家財の再購入、住宅ローンの返済など出費が大きくなる懸念があります。
中古住宅を購入するときも、こうした出費に備えられるよう、火災保険の補償内容を検討しておきましょう。
築40年や築50年以上など、古い家だと火災保険に入れない?
築40年以上の家でも、火災保険の契約は可能です。建物が古いという理由で、火災保険を契約できないことは基本的にありません。
しかし、建物の築年数によっては、一定の条件を満たしていないと保険金額を新価にできなかったり、保険料が高くなったりすることがあります。また、一部の保険会社では、一定の築年数を超えると契約できないケースもあります。そのため、まずは保険会社や保険代理店に確認しましょう。
築年数が古い家でも火災保険の契約は必要?
住宅向けの火災保険では、火災だけでなく、台風や大雨などの自然災害や、水漏れ(水濡れ)による保険金の支払いも多くなっています。また、建物が古くなると給排水設備の老朽化が進み、漏水などの事故が増える傾向があります(※)。築年数が古い家は、火災や自然災害への備えに加えて、水濡れの補償が付いているかも確認しておくと安心です。
また、築年数の古い家を火災保険の対象にする場合は、「類焼損害補償特約」の付帯を検討する方法もあります。
「類焼損害補償特約」は、自宅から出火した火災や破裂・爆発により、近隣の住宅や家財に損害が発生した場合、近隣に与えた損害を補償する特約です。
築年数の古い家は、木造建築で耐火性などが低いことが多く、万が一火災が発生した場合、損害の範囲や規模が大きくなる可能性があります。延焼範囲が大きくなると、近隣の家へ燃え広がり、近隣住民へも大きな損害を与えるおそれがあります。
過失による火災の場合、「失火責任法」という法律により、重大な過失がない限り損害賠償責任を負わないことになっていますが、損害を受けた近隣住民が火災保険を契約していない、または修復に必要な保険金を十分に受け取れないといった場合、「類焼損害補償特約」を付帯していれば、近隣住民が受けた損害を補償できます。
周囲を巻き込むような大きな事故に備えたい場合は、「類焼損害補償特約」の付帯も選択肢になります。補償の内容や付帯できる条件は保険会社や商品によって異なります。
戸建て中古住宅の火災保険の契約タイミングはいつ?
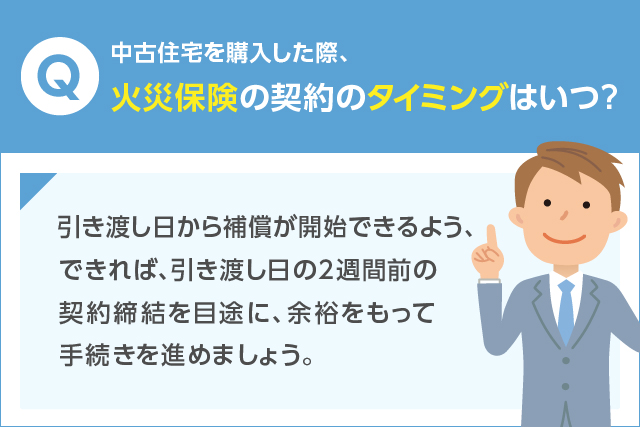
中古住宅を購入した際、火災保険をどのタイミングで検討し、いつまでに契約すれば良いのでしょうか。
火災保険の補償は、中古住宅の引き渡し日から開始されるようにしましょう。火災保険の契約手続きにかかる期間は保険会社によって異なります。引き渡し日から補償を開始できるよう、余裕をもって手続きを進めましょう。住宅ローンを利用する場合は、金融機関から火災保険の契約内容の確認書類を求められることもあるため、早めに準備しておくと安心です。
住宅ローンを利用して中古住宅を購入する場合、火災保険の契約が必須条件になっている金融機関が多くあります。住宅ローンの返済中に家が火災や風水害などによる災害に遭った場合でも、住宅ローンの返済が滞るリスクを最小限に抑えるためです。
なお、住宅ローンを利用する際に、ハウスメーカーや金融機関から火災保険をすすめられることがありますが、すすめられた火災保険を契約する必要はありません(金融機関によっては、保険金額や保険期間などに条件がある場合があります)。複数の保険会社から見積もりを取ることで、保険料を抑えられる可能性があります。
中古住宅で火災保険に契約するときの必要書類は?
火災保険の契約時には、必要な書類が複数あります。必要書類は戸建てかマンションか、また、保険会社によっても異なる場合があります。今回は、中古の戸建ての場合に必要な書類を紹介します。
まずは、火災保険の見積もりを申し込む際に必要な書類を説明します。
見積もりの申込み時に必要な書類は、住まいの情報を証明する書類です。具体的には建物の所在地、建物構造、床面積、建築年月を確認できる書類です。これらを確認できる資料は以下のとおりです。
中古住宅で火災保険に契約するときの必要書類は?
- 建築確認申請書
- 確認済証
- 検査済証
- 登記事項証明書(登記簿謄本)
- 重要事項説明書 など
上記の書類を用意・確認して複数の保険会社に見積もりを依頼し、比較するのは、時間と手間がかかります。「保険スクエアbang! 火災保険」のように、複数の保険会社の見積もりをまとめて依頼できるサービスもあります。
次に、火災保険の契約時に必要な書類を紹介します。
戸建てで契約する場合、一般的に建物面積や建築年月、建物構造、耐火性能などを確認するための資料が必要です。具体的には以下のとおりです。
契約の際に必要な書類
- 建築確認申請書
- 確認済証
- 検査済証
- 登記事項証明書(登記簿謄本)
- 重要事項説明書
- 納税、不動産取引の書類
- パンフレット、設計書、仕様書、図面
- 施工者、ハウスメーカーによる証明書
必要書類でわからない点は保険会社や保険代理店の担当者に相談できます。
中古住宅の火災保険料を節約する方法
火災保険料を抑えるために本来必要な補償を外してしまうと、万が一のリスクに備えることができなくなります。そのような事態を防ぐためにも、中古住宅に必要な補償を確保しつつ、保険料を抑える方法を紹介します。
必要のない補償を外す
火災保険は、補償内容によって保険料が変わります。補償する範囲が広いほど保険料は高くなります。火災保険の補償内容は、火災による被害だけでなく、台風や大雨、大雪による自然災害や、盗難、水漏れ、破損・汚損など多岐にわたります。しかし、すべての補償を付帯することが必ずしも最適というわけではありません。
例えば、国や自治体が公開しているハザードマップ(※)で自分の住んでいる地域の水害リスクが低い場合、水災補償を外すことも選択肢のひとつです。ただし、水災補償の対象には、川の氾濫だけでなく、大雨で排水が追いつかずに起こる浸水(内水氾濫)や土砂崩れも含まれます。国土交通省によると、2014~2023年の10年間に全国で浸水した建物のうち約56%(約16万棟)は内水氾濫によるものでした(※)。川から離れた地域でも、外す場合は補償されなくなる損害を確認しておきましょう。
なお、水災の保険料は、2024年10月以降に始まる契約から、建物の所在地(市区町村)の水災リスクに応じた5つの区分で決まるようになりました(※)。同じ都道府県でも、地域によって水災の保険料が異なります。
上記のように、必要のない補償を外すことによって、保険料は安くなります。ただし、基本補償に含まれているため外すことができない補償もあるため、保険会社や保険代理店に確認しましょう。
保険期間を長くする
中古か新築かを問わず、火災保険の保険期間は、2022年10月以降に始まる契約では最短1年から最長5年まで年単位で契約ができ、保険期間が長いと、1年あたりの保険料が割安になる場合が多くあります。割安になる割合は保険会社や商品によって異なるため、見積もりで確認しましょう。
また、保険料の払込方法でも保険料の総額が変わります。払込方法は以下の3種類です。
- 月払い
- 年払い
- 一括払い
一般的に、保険料の総額が最も抑えられるのは一括払いですが、一度に払い込む保険料の負担も大きくなります。無理なく払い込みができる方法を選択しましょう。選べる払込方法は保険会社や保険期間によって異なります。
家財の保険金額を抑える
火災保険は、補償の対象を「建物のみ」「家財のみ」「建物と家財」の中から決めます。「家財のみ」もしくは「建物と家財」を選択した場合、家にある家財に損害が生じたときに支払われる保険金額の上限を契約時に指定します。
保険金額を高く設定するほど保険料も高くなるので、保険金額を実際の家財の額に合わせることで、保険料も抑えることができます。ただし、保険金額を低くしすぎると、損害を受けたときに十分な保険金を受け取れないおそれがあります。家財の保険金額は、今ある家財を新たに購入する場合いくら必要なのかを確認し、適切な保険金額にしましょう。なお、1個または1組の価額が30万円を超える貴金属や美術品などは「明記物件」として、契約時に申告しないと補償されない場合があります。
中古住宅に地震保険は必要か?
中古住宅を購入する際、地震保険の契約は必要なのでしょうか。
地震・噴火またはこれらによる津波を原因とする火災・損壊・埋没・流失の損害は、火災保険では補償されず、地震保険で補償されます。また、地震保険は単独で契約できず、火災保険とセットで契約する必要があります。地震保険の保険金額は火災保険の保険金額の30~50%の範囲内で、建物は5,000万円、家財は1,000万円が上限です。
2025年度の全国の地震保険の付帯率(火災保険の契約に地震保険を付けている割合)は70.8%で、統計を開始した2001年度以降で最も高い水準です(※)。
中古住宅の場合は、建物の建築年や耐震性能によって、地震保険料の割引を受けられるか確認しておきましょう。例えば、1981年6月1日以降に新築された建物は「建築年割引」、耐震診断や耐震改修で現在の耐震基準を満たしていることが確認できる建物は「耐震診断割引」の対象になり、いずれも保険料が10%割り引かれます。割引は重複して適用できず、確認資料の提出が必要です。
中古住宅を購入して間もなく地震の被害が発生した場合、住宅ローンを支払いながら住居の修理や生活の立て直しをする必要があります。こうした負担に備える方法として、地震保険を付けるかどうかも併せて検討しましょう。
まとめ
建物の築年数を問わず、火災や風水害などのリスクに備える方法として、火災保険があります。中古住宅では、築年数による保険料の違いや、水濡れ・地震への備えも含めて補償内容を確認しておきましょう。
また、中古住宅購入時、ハウスメーカーや金融機関にすすめられた火災保険を契約するのではなく、複数の保険会社の見積もりを比較・検討することで保険料を抑えられる可能性があります。
中古住宅は、築年数や建物の状態によって保険料や契約の条件が変わることがあります。どの保険会社を選べば良いか迷った場合は、「保険スクエアbang! 火災保険」のような、複数の保険会社の商品を比較・検討できるサービスを活用するのもひとつの方法です。複数社の見積もりを比較することで、築年数による保険料の違いや補償内容などを確認しながら、購入する住まいに合った火災保険を検討しやすくなります。
また、「水濡れや類焼損害の補償がどこまで必要なのかわからない」「保険用語が難しく、自分だけで判断するのが不安」といった場合には、保険会社や保険代理店などに相談しながら検討する方法もあります。比較サービスや専門家への相談などを上手に活用しながら、中古住宅の状態やご自身の希望に合った火災保険を検討してみましょう。
※「保険スクエアbang! 火災保険」は、株式会社ウェブクルーが運営する火災保険の比較・見積もりサービスです。当サービスは保険代理店ではなく、保険商品の説明・提案、見積もりの提示、保険契約の締結・手続きなどは、各保険会社または保険代理店が行います。